РезюмеВход · шлюз АвтодораВоронкаМодельФинмодельПробить потолокРазвилка
Пролог Вход Воронка Двигатель Экономика План

Стратегия · версия 3 · сентябрь 2026

Смородина

Оператор автопутешествий России

Рынок автопутешествий не занят. Шлюз Автодора даёт нам вход к десяткам млн едущих. Зарабатываем, сшивая разрозненных партнёров в единый флоу поездки. Стратегия на данных.

Автотревел-платформа по России · стратегический разборКонфиденциально
I

Вход · шлюз Автодора

Резюме для руководства

Коротко: рынок не занят, шлюз Автодора даёт вход к ~30 млн едущих, а зарабатываем на партнёрском флоу

01 · вход

Шлюз = доступ, не касса

Мы платёжный шлюз Автодора: 379 млн проездов/год, ~30 млн водителей в зоне СМС, пушей, гео и SOS-кнопки.

03 · суперсила

Ловим едущих

Не воюем на планировании — там мастодонты. Перехватываем тех, кто уже в дороге, оффлайн и онлайн.

04 · деньги

Партнёрский флоу

Сшиваем отели, POI, еду, страховки в единый поток и берём комиссию. Проникновение 5→10→20% аудитории, безубыток на Y2.

Резюме для руководства · стратегия на данных, сентябрь 2026

Вход · шлюз Автодора

Мы платёжный шлюз Автодора — а значит, 379 млн проездов и ~30 млн водителей оказываются в нашей зоне взаимодействия.

379 млн
проездов по сети за 2024 (+33%): М-4 — 179 млн, ЦКАД — 80 млн
~30 млн
водителей в зоне (сверка: MAU Я.Карт + 379 млн проездов)
2+ млн
транспондеров T-pass с автосписанием — цифровой лицевой счёт
140 млрд ₽
сбор Автодора за 2025 (112 в 2024) — контур платежа растёт
Зона взаимодействия готова. Каждый проезд без транспондера = легитимный сервисный СМС/пуш. Привычка к помощи на дороге уже есть: ЭРА-ГЛОНАСС — 12,5 млн вызовов/год, аваркомы Автодора 24/7. Мы встраиваемся в готовое касание, а не создаём его.

Источники: Интерфакс/Автодор 2024–26, TAdviser, АО «ГЛОНАСС» · премиса: партнёрство с Автодором заключено

Ситуация · рынок

Рынок автопутешествий большой, растущий и по сути ничей — государство сам его открывает

25–30 млн
автопутешествий по РФ за 2024 — уже пятая часть турпотока
38 → 43%
доля авто в поездках, 2024→2025; 67% ездили в автопутешествие за год
140 млн
цель нацпроекта «Туризм» к 2030 (с 84 млн), доля в ВВП 5%
≥10%
целевая доля автопоездок по Концепции-2035 + интерактивная карта маршрутов
Попутный ветер оплачен государством. Концепция автотуризма-2035 прямо поручает делать интерактивную карту маршрутов и придорожный сервис. Ниша единого оператора перегона пуста — мы её и занимаем.

Источники: Минтранс/РБК, НАФИ, нацпроект «Туризм», Концепция автотуризма до 2035 (№1025-р)

Позиционирование · суперсила

Наша суперсила — не планирование, где нас задавят, а перехват тех, кто уже едет

Где НЕ воюем

Этап планирования

Поиск, карты, OTA — там Яндекс, RUSSPASS, Островок. В лоб не берём: задавят бюджетом и охватом.

Где выигрываем

Момент самой поездки

Человек уже в дороге или уже у POI. Ловим его оффлайн (стенды, QR, аудиогид) и онлайн (СМС/пуш от шлюза). Здесь конкуренции почти нет.

Почему конвертит

7,2% + 45%

Scan-through QR в туризме 7,2%; 45% после оффлайн-контакта идут в онлайн-действие. Оффлайн→онлайн — измеримая воронка.

Тёплый контекст вместо дорогого привлечения. 17,6 млн визитов в природные POI, 81% недовольны придорожьем — спрос стоит прямо в точке. Мы приходим туда, где мастодонтов нет: в момент фактического движения.

Источники: бенчмарки QR (hospitality 7,2%), АТОР, ООПТ 2024 · синтез дигов охвата и оффлайн-захвата

Ров · навигация и данные с земли

Ров — навигация загородом Навител и дальнобойщики, которые уже рейтингуют придорожье

Навител — 72% рынка, офлайн 60+ странЗакрывает слабое место конкурентов: работает там, где нет связи — в глуши перегонов. 30+ млн активаций.
Дальнобойщики — 7 млн, форумы 9 тыс/деньУже де-факто рейтингуют кафе «по числу фур рядом». Народный рейтинг придорожья существует — его надо только оцифровать.
Bootstrap данных. Дальнобой — идеальный первый источник UGC о POI и стоянках до прихода массового автотуриста. Это ров, который копится с земли, а не покупается.
Грузовик на трассе на рассвете

Источники: Навител (доля рынка, активации), «Водители России», форумы перевозчиков

II

Архитектура · воронка

Архитектура · воронка

Всё собирается в одну воронку: доступ → вовлечение → удержание → инфраструктура

Уровень 1 · доступ
Ядро платящих Автодора (СМС/пуш) · посетители POI (стенды/QR) · медиа и виральный контент
Уровень 2 · вовлечение
Страницы регионов · SOS-кнопка на дороге · интерактив-гайды · аудиогиды и маршруты · детские сказки в дорогу
Уровень 3 · удержание
Туры выходного дня-конструктор · мультимодальные «туда на авто, обратно поездом» · сезон к морю · фестивали сообществ
Уровень 4 · инфраструктура
Позже, на трафике: острова безопасности · сети питания · нацпарки «свой Гранд Каньон» · автодома и кемпинги

Уровень 1 · привлечение

Верх воронки — три почти бесплатных источника трафика

Придорожная зона в сумерках
1 · Ядро Автодора

Платящие за дороги

~30 млн в зоне СМС и пушей приложения. Тёплый контекстный канал вместо платного привлечения.

2 · Стенды в POI

Оффлайн-захват

Стенды, листовки, QR и гиды к ближайшим точкам. Scan-through 7,2%, доводка 45% в онлайн.

3 · Медиа и вирал

Органика и мемы

Медиапроекты и виральный контент. Тревел в TikTok — медиана вовлечения 3,92%, охват шортам раздаётся бесплатно.

Дистрибуция почти бесплатна. Три канала бьют в одну точку — момент поездки. Поэтому фокус модели не на CAC, а на конверсии тёплого трафика.

Уровень 1 · синтез дигов охвата, оффлайн-захвата и контента

Уровень 2 · вовлечение

Превращаем едущего в пользователя — пятью касаниями пользы в дороге

Страницы регионов

POI, рестораны, отели, развлечения, партнёрские предложения — витрина перегона.

Кнопка помощи

SOS на дороге в приложении. Привычка есть: ЭРА-ГЛОНАСС — 12,5 млн вызовов/год.

Интерактив-гайды

Инструкции и гайды в точке: что посмотреть, куда свернуть, где остановиться.

Аудиогиды + маршруты

Готовое поведение: izi.TRAVEL — 25 тыс. туров, миллионы пользователей.

Детские сказки

Локальные гиды и сказки, чтобы занять ребёнка в дороге — причина открыть приложение семьёй.

Каждое касание — польза в моменте. Не «спланируй отпуск», а «помоги прямо сейчас». Так тёплый охват превращается в активного пользователя (в модели — 40% установка→активация).

Уровень 2 · синтез дигов оффлайн-захвата и охвата

Уровень 3 · удержание

Удержание — маршрут как продукт: четыре повода возвращаться круглый год

Туры выходного дня

Конструктор мини-туров к знаковым местам (Тула — «лава» из шлака). Выходной день = 38% всех броней жилья.

Мультимодальные

«Туда на авто, обратно поездом/самолётом» с каршерингом/РЖД/авиа. Межгород-каршеринг растёт +70% г/г.

Сезон к морю

Продуманные маршруты юга. М-4 летом ×3–4, до 43,5 тыс. авто/сутки — предсказуемый пик.

Фестивали сообществ

Событийный туризм ~30% потока, 65% готовы ехать ради события; 2 500+ рыбацких фестивалей/год.

Маршрут как бренд — доказанная модель. Camino de Santiago: 499 тыс. паломников/год, 58% иностранцы, +20% к доходам поселений. Механика «паспорт со штампами» ложится на путь СПб—Владивосток. Геймификация даёт +22% к удержанию.

Уровень 3 · синтез дигов retention · Camino, автотуризм РФ, геймификация

Дети в дороге · семейный крючок

Ребёнок скучает — а семья с детьми платит больше всех. Занял ребёнка — выиграл семью

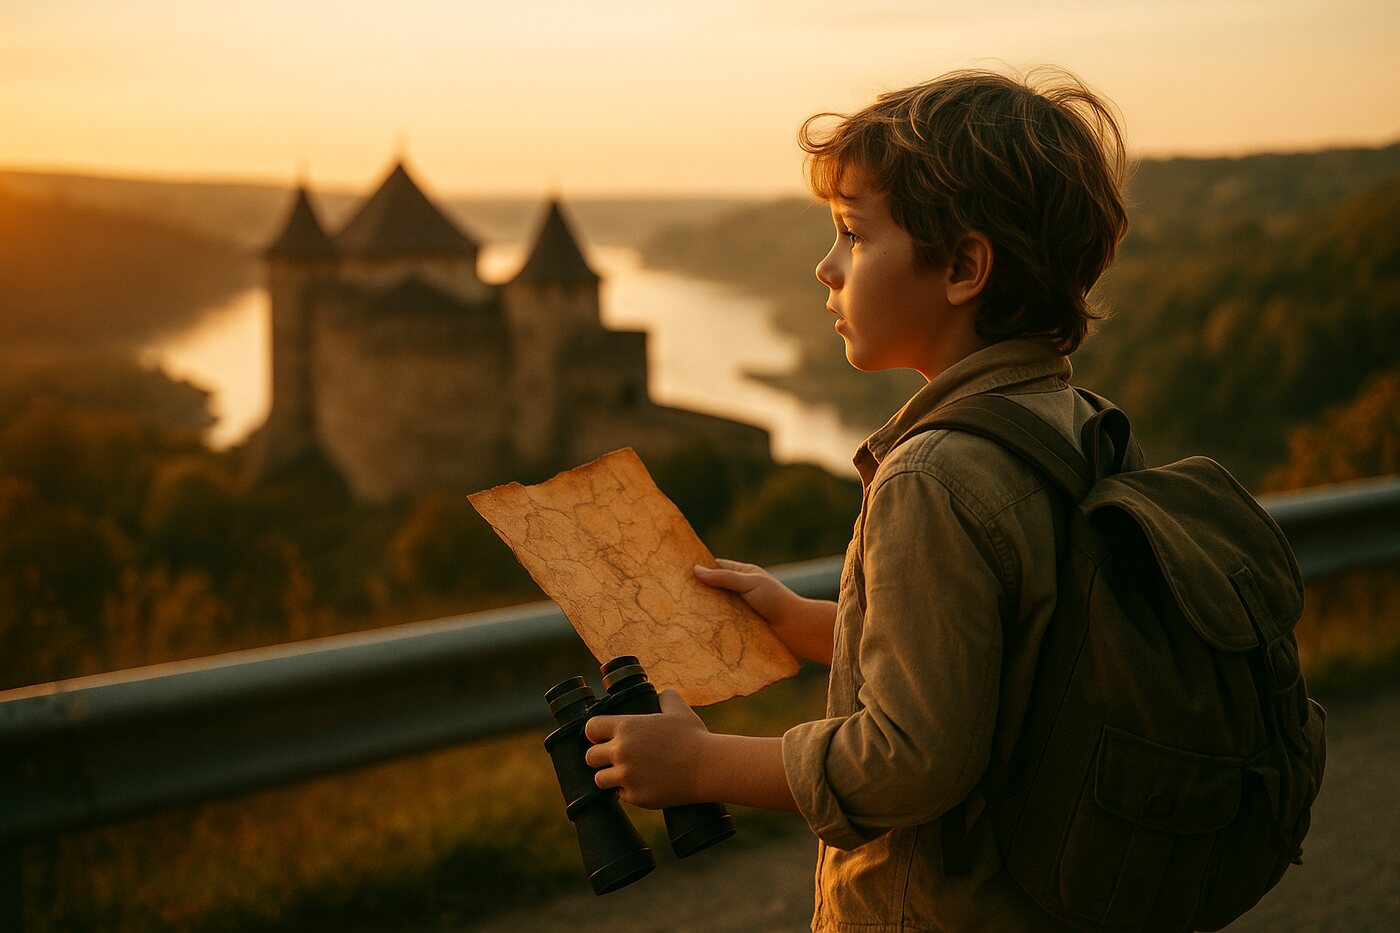
Ребёнок-искатель с картой и биноклем смотрит на крепость

Аудиогиды для детей

Легитимная замена планшету: 77% родителей видят в аудио отдых от экрана. Слушают, пока едут мимо POI.

Оффлайн-квесты «русский Индиана Джонс»

Найти объект, увидеть примету, разгадать — привязано к точкам маршрута. Геокешинг доказал: 3,4 млн тайников, 1,85 млн игроков.

Сказки по мотивам POI

Генеративная история про то место, куда едешь. ИИ роняет себестоимость до центов — уникальная сказка на любой перегон.

Кто платит и кто скучает — совпали. Семьи с детьми = 31% броней, чек 282 тыс. (+30% к среднему), а 84% вынужденно сажают ребёнка на экран.
Паспорт превращает поездку в серию. Наклейки и коллекции регионов за пройденные POI: геймификация даёт +22% к удержанию — семья планирует следующий перегон у нас.

Источники: Ъ/АТОР (семьи с детьми), Pew (экраны), geocaching.com, Grand View (детское аудио), Snipp (геймификация)

Уровень 4 · инфраструктура (позже)

Инфраструктура — потом: сначала трафик и бренд, затем стройка

Острова безопасности

Проверенные точки: еда, стоянки, жильё. 81% недовольны придорожьем.

Сети питания

Гарантированно вкусно и безопасно — франшиза на трафике.

Нацпарки · «Гранд Каньон»

Путорана больше Великобритании — сотни туристов. Актив есть, потока нет.

Автодома и кемпинги

Опора индустрии: в США RV-сегмент — $159 млрд.

Порядок важен. Сначала популяризация и трафик — потом инфраструктура. Иначе строим в пустоту. Это верхняя часть лестницы, не старт.

Уровень 4 · синтез дигов нацпарков и придорожья · США как модель индустрии

III

Двигатель · данные под всем этим

Бизнес-модель · партнёрский маркетинг

Зарабатываем как агрегатор: сшиваем разрозненных партнёров и берём комиссию с флоу

КатегорияНаш net takeРынок
Отели / размещение8%OTA 15–30%
Экскурсии / POI10%8–30%
Рестораны / кафе (CPA)7%5–10%
Страхование10%14–23%
Топливо / АЗС2%лоялти 1–3%
Каршеринг / РЖД / авиа3%1,5–6%
~800 ₽

комиссий с транзакционного пользователя в год (база); апсайд ~1 600 ₽

5–6% / 1–1,4%

рыночный take rate с жилья / с билетов — берём ниже, как трафик-партнёр

Сверка: Airbnb — take 13,6%, ~1 800 ₽/бронь. Наши ставки заведомо консервативнее.
Один флоу вместо десятка приложений. Отель + POI + еда + страховка + топливо + транспорт в одном маршруте поездки. Michelin доказал: авторитетный гид гонит трафик (+15–100% выручки ресторанов) и монетизируется ещё и через B2G-контракты.

Источники: Travelpayouts/Expedia/GetYourGuide, Airbnb, Michelin · синтез юнит-экономики

Маркетинг · широкая воронка локально

Растём не на поверхностях экосистем, где выжмут, а локально — в POI, турцентрах и сообществах

1

Присутствие в POI

Аудио- и текстовый гид, составитель маршрутов, зона рекомендаций прямо в точке интереса.

2

Сложнодоступные POI

Доступ к труднодоступным точкам с местными турцентрами — уникальная фишка, которую не скопировать с поверхности.

3

Фестивали и сообщества

Рыбаки, лапники, грибники: 15–40 млн рыбаков, 2 500+ фестивалей/год — готовые когорты.

Почему локально, а не в экосистемах. На чужих поверхностях (маркетплейсы приложений, реклама у гигантов) нас выжмут ценой. В оффлайне POI и в сообществах у нас монополия контакта — там мы и строим brand awareness.

Маркетинг · синтез дигов оффлайн-захвата и сообществ

Контент · виральный охват почти даром

Охват масштабируем живой «дичью», а не рекламой — реальное производство, основатель, ситуативка

Производство от первого лица

Формат «человек показывает, как всё устроено изнутри». Белёвская пастила: гендир лично врывается в комменты — «лучшая PR-кампания года без бюджета».

Ситуативка как у Авиасейлс

Провокация и real-time-мем — «почти конкурентное преимущество». ~18 млн пользователей/мес выросли на органике и дичи, а не на перформансе.

Пулемёт на нейросетях

ВкусВилл сделал ИИ-ролик в 10× дешевле — лучший digital-материал года. ИИ роняет цену видео на 70–96%: десятки роликов в месяц вместо одного.

Органика бьёт перформанс по цене. Тревел в TikTok — медиана вовлечения 3,92%, охват шортам раздаётся бесплатно; заходят «скрытые жемчужины» и контент с характером. Наш контент — не глянец, а живая дичь про дорогу и места.

Источники: кейсы Белёвская пастила / Авиасейлс / ВкусВилл, бенчмарки тревел-TikTok, ИИ-видео

Тон и маскот · узнаём с первого касания

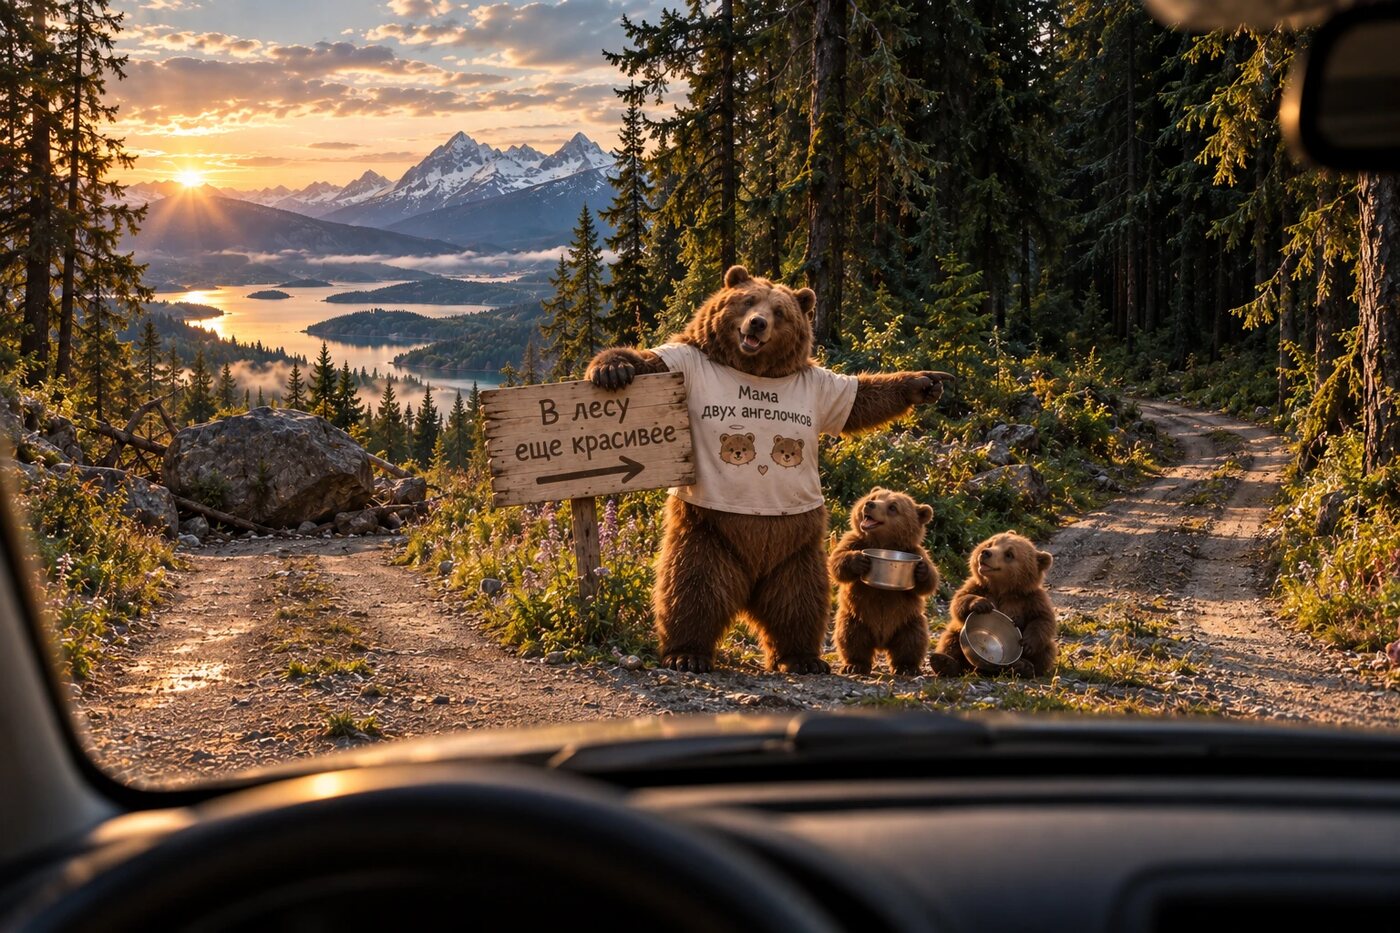
Голос бренда — ироничная дичь, а не глянец: медведь заманивает «в лес, где ещё красивее».

Медведь с табличкой на обочине заманивает в лес, медвежата доедают туриста
Механика

Заманивает в красивые места, «чтобы съесть». Милое + опасное = досматривают и репостят. Вшит урок про диких животных.

Прецеденты дичи

Авиасейлс: мем как «почти конкурентное преимущество», ~18 млн/мес на органике. Белёвская: вирус без бюджета.

Дёшево и много

Медведь — символ России №1 (41,6%), стартуем с узнаваемости. Нейросети роняют цену ролика на 70–96%: серия, а не один кадр.

Референс тона · серию кадров генерим отдельно · источники: кейсы Авиасейлс/Белёвская, символ №1, ИИ-видео

Глобальный подход · индустрия

В пределе — строим индустрию автопутешествий: культура, паспорт регионов, флагманский путь

Это не завтра, но это направление. Из оператора перегона вырастаем в индустрию: коммьюнити, точки притяжения, мотивация внутреннего туризма — ровно то, что назначено приоритетом государства.

Источники: NPS/DOI, RVIA, «паспорт нацпарков», Michelin, Camino de Santiago

Двигатель · данные под всем этим

Под всей воронкой копится актив — гео и намерения — топливо для партнёрки, а данные для B2G держим опционом.

Что копим

Маршрут + остановки + намерение (куда и зачем едет) + рейтинги придорожья от дальнобоя. First-party, из момента поездки.

Как усиливает партнёрку

Знаем, кто рядом с каким POI и с каким намерением → релевантный оффер → выше конверсия и take. Данные работают на комиссию.

B2G — опцион

Аналитика турпотоков регионам и Автодору под МФЗ. В базе не монетизирован — юридически чувствителен (ПДн), держим отдельно.

Данные — не отдельный товар, а усилитель ядра. Они делают партнёрский флоу умнее и точнее. B2G-выручка — верхний, неучтённый в оценке рычаг.

Двигатель данных · first-party гео+интенции · B2G как опцион

IV

Финмодель · план проникновения

Финмодель · план проникновения

Вовлекаем аудиторию Росавтодора в приложение: 5% → 10% → 20%, и это кратный рост

Млн ₽Y1 · 5%Y2 · 10%Y3 · 20%
В приложении, млн чел.1,53,06,0
Комиссии партнёрка45192600
Реклама / спонсорство POI42070
Премиум-подписка21650
Аудиогиды / контент1830
Данные B2G (опцион)0840
Выручка52244790
Затраты68174368
EBITDA−16+70+422
1,5 → 3 → 6 млн

в приложении = 5 / 10 / 20% аудитории Росавтодора. Вовлекаем разными каналами: СМС/пуш, стенды, вирал.

Безубыток на Y2

Дистрибуция почти бесплатна → затраты растут медленнее выручки.

132 ₽ выручки на пользователя в Y3 — в разы ниже Grab ($68) и Airbnb ($40). Монетизация консервативна, запас большой.

Драйвер — проникновение в аудиторию Росавтодора · take rate и ARPU ниже рыночных · оценка сентябрь 2026

Пробить потолок · три сценария роста

CAC≈0 упирается в 20% — кратный рост даёт не медиабюджет, а привилегия партнёра

Потолок органики. Ресурс Автодора (пуши/СМС) + Навител + офлайн-стенды + вирал при CAC≈0 = стеклянный потолок 20% = 6 млн. Дальше нужен рычаг.
1 · Закупка инсталов ✗

Добрать +4,5 млн платящих через CPI (VK Ads/RuStore).

0,7–2,3 млрд ₽ бюджета · LTV/CAC 0,6–1,0 · счёт ≥ всей годовой выручки (0,79 млрд).

При ARPU 132 ₽/год низко-ARPU продукт структурно не может купить рост. Глубокий минус, unit-экономику не выправить.

2 · Эксклюзив на оплату ✓✓

Автодор делает нас эксклюзивным (или одним из немногих) оператором оплаты проезда — точно не в ряду с Яндексом.

60–90% = 18–27 млн (×3–4,5 к потолку) · CAC≈0.

Оплата встроена в маршрут → установка обязательна. Бенчмарки рельсов: Парковки России 95%, ETC 63–86%, M-Pesa 95%.

3 · Экосистема + кэшбэк ✓✓

Околоэксклюзив + кэшбэк на проезд и лояльность по экосистемному вектору.

Retention/частота ×2–2,5, чек +40% (Ozon Premium, McKinsey +60%).

Разовый плательщик → удерживаемый. Рынок готов: Яндекс Плюс 45 млн, СберСпасибо 80 млн. Лечит низкий ARPU.

Вывод: органику не пробить деньгами — инсталы ломают экономику. Кратный рост даёт привилегия партнёра: эксклюзив на оплату (охват ×3–4,5) и экосистема+кэшбэк (удержание ×2–2,5). Сценарии 2 и 3 мультипликативны и держат CAC≈0.

Источники: Business of Apps/Mapendo (CPI), Skok LTV/CAC 3:1, Парковки России/ETC/M-Pesa/ЭРА-ГЛОНАСС, Ozon Premium/McKinsey, Яндекс Плюс/СберСпасибо · допущения ARPU 132₽, LTV 300₽ помечены
Команда · по фазам, без раздувания

Команда растёт по фазам, без раздувания: 9 → 19 → 36

РольMVP 0–6Рост 6–18Масштаб 18–36
Продукт / стратегия112
Мобильная разработка247
Backend / картография / гео135
Дизайн / UX123
Партнёрства / BD136
B2G-связи (Автодор, регионы)112
Контент / аудиогиды / вирал124
Аналитика / данные—13
Операции / поддержка / финансы124
Итого, человек~9~19~36

Штат по фазам · ФОТ-якорь ~250–350 тыс ₽/мес полная стоимость роли

V

План · три фазы

Песочница · эксперименты с сегментами

Не ставим на один сегмент — держим песочницу дешёвых экспериментов и удваиваем победителей

Семьи с детьми

Ядро. Детский контент по маршруту. Метрика — retention семьи.

Дальнобой

Первый источник данных о придорожье. Метрика — плотность UGC.

Каршеринг · молодёжь

White-label у прокатчиков юга. Метрика — установки с канала.

Ниши: рыбаки · грибники

Гео-слои и сообщества (15–40 млн рыбаков). Метрика — вовлечённость.

Автодома · кемперы

Инфра-сегмент под будущий уровень 4. Метрика — спрос на стоянки.

Событийный · фестивали

Сезонные всплески (событийный туризм ~30%). Метрика — конверсия к дате.

Как устроена песочница. Один коридор, лимит-бюджет, ИИ-контент за центы. Заигрываем с сегментом дёшево, не строя продукт.
Гейт 30 дней. Меряем retention, конверсию, CAC≈0. Не выстрелил — режем без сожаления, не «ещё квартал».
Удваиваем победителей. Что сработало — масштабируем на другие коридоры. Портфель ставок, а не одна догма.

Почему возможно: почти бесплатная дистрибуция (шлюз + оффлайн + вирал) + генеративный контент за центы = десятки гипотез дёшево

План · три фазы

План: пилот на одном перегоне → рост категорий → масштаб и данные

Фаза 1 · 0–6 мес

MVP / пилот

Ядро приложения (маршрут + POI-слой + 2–3 категории брони) · 1 перегон (М-4/М-12) · 1 канал Автодора (пуш/стенд) · 50–100 POI · грант «Старт-1».

Фаза 2 · 6–18 мес

Рост категорий

5–7 партнёрских категорий · полный шлюз Автодора · 500+ POI · премиум + аудиогиды · 10% аудитории (3 млн) · «Старт-2»/«Развитие».

Фаза 3 · 18–36 мес

Масштаб и данные

20% аудитории (6 млн) · сеть оффлайн-стендов · опцион «данные» (пилоты с регионами) · ключевые федеральные трассы · ГЧП-контур.

~60–90 млн ₽

Капитал — burn только Y1, дальше плюс

до ~35 млн

Гранты — ФСИ «Старт»/«Развитие» + нацпроект «Туризм»

In-kind

Вклад Автодора — дистрибуция натурой, снижает CAC

Дорожная карта · капитал: гранты + нацпроект + seed, без опоры на один источник

Ради таких моментов

Почему сейчас

Окно открыто: государство назначило автотуризм приоритетом, а шлюз Автодора даёт вход. Просим пилот.

Вход

Шлюз Автодора = ~30 млн едущих в зоне взаимодействия. Дистрибуция почти бесплатна.

Модель

Партнёрский флоу поездки → комиссии. Плюс в EBITDA к Y3 на консервативных ставках.

Момент

Концепция-2035 поручает интерактивную карту маршрутов. Кто займёт нишу оператора — задаёт стандарт.

Просим одно решение: запустить пилот на одном перегоне — ядро приложения + один канал Автодора + первые партнёры, с грантом «Старт-1» под MVP.

Запустить пилот →